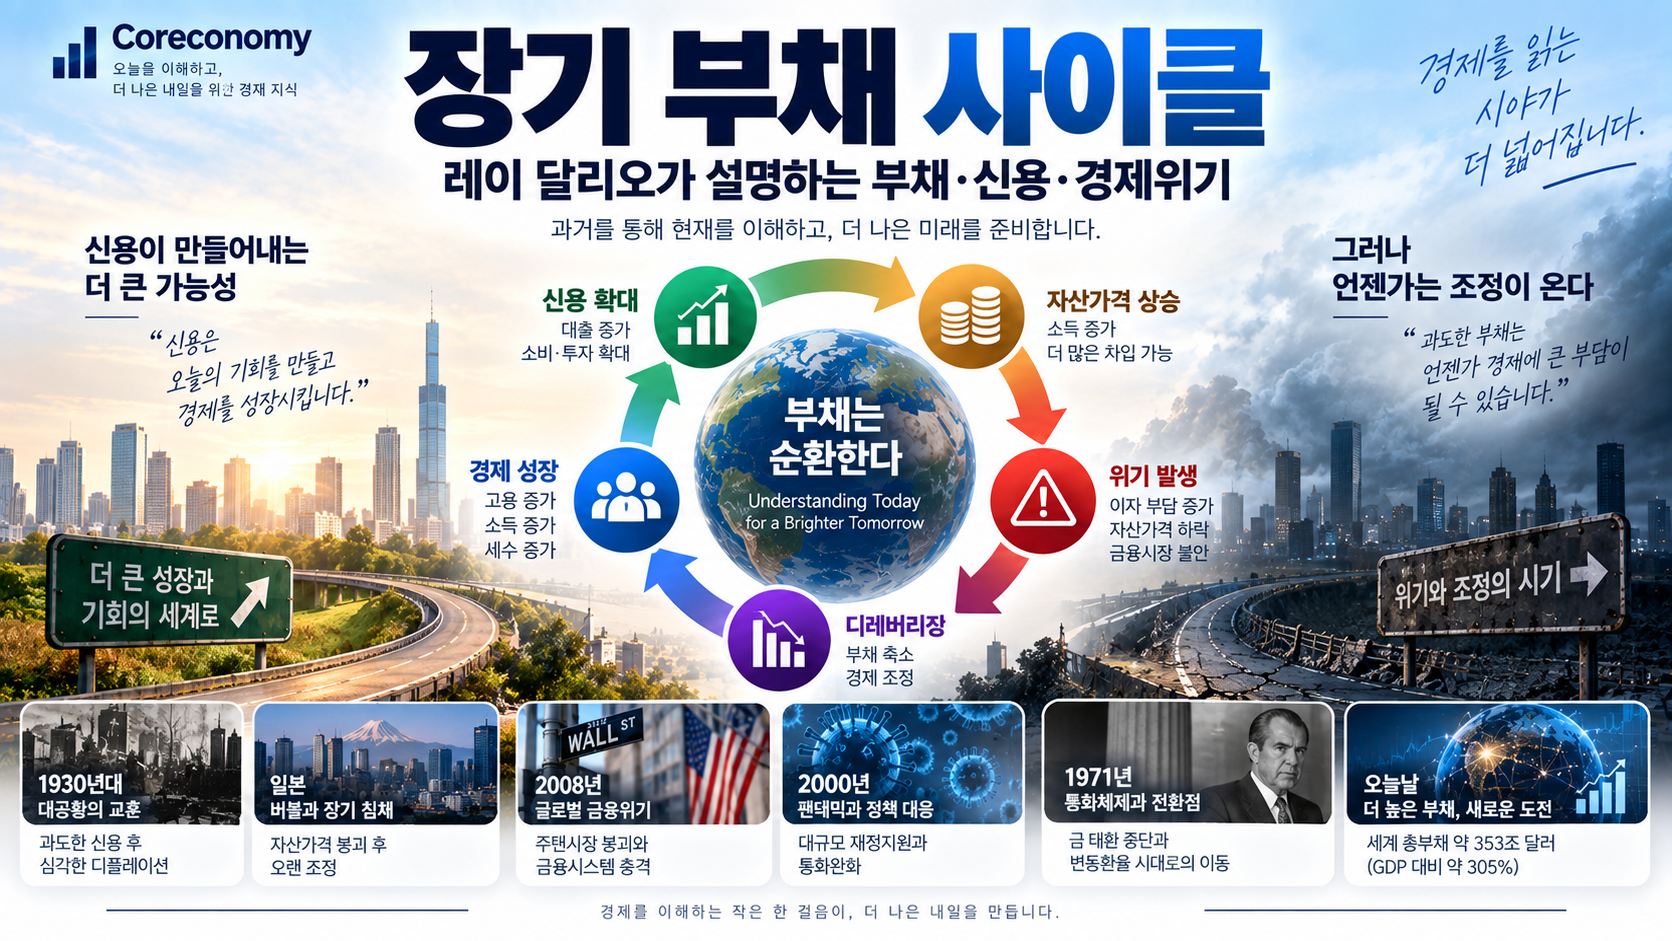
경제 뉴스를 보다 보면 이런 이야기를 자주 접하게 됩니다.
“정부 부채가 너무 많다.”
“가계부채가 위험한 수준이다.”
“금리가 올라가면서 이자 부담이 커지고 있다.”
“결국 빚을 줄이는 디레버리징이 필요하다.”
그런데 이런 이야기를 계속 듣다 보면 한 가지 궁금증이 생깁니다.
“왜 부채가 쌓이는 것이 경제에 문제가 되는 걸까?”
처음 경제를 공부하면 부채는 단순히 “빌린 돈”처럼 보입니다.
하지만 경제 전체를 바라보면 이야기가 조금 달라집니다.
누군가에게 빚은 다른 누군가에게는 자산이고, 대출은 현재의 소비와 투자를 늘리는 동시에 미래의 상환 의무를 만들어냅니다.
레이 달리오는 이러한 현상을 설명하기 위해 장기 부채 사이클(Long-Term Debt Cycle)이라는 분석 프레임을 제시합니다. 그의 관점에서는 신용이 장기간 확대되면서 부채가 소득보다 빠르게 증가하고, 결국 부채 부담이 커지면 디레버리징이라는 조정 과정이 나타날 수 있습니다. (principles.com)
중요한 점은 이것입니다.
장기 부채 사이클은 모든 경제가 반드시 똑같이 반복하는 법칙이라기보다, 레이 달리오가 여러 역사적 부채위기를 비교해 만든 하나의 분석 프레임입니다.
이 글에서는 이 관점을 이용해 신용이 무엇인지 → 부채가 왜 늘어나는지 → 왜 어느 순간 문제가 되는지 → 1930년대와 일본, 2008년에는 어떤 일이 있었는지 → 1971년 이후 금융 시스템은 어떻게 달라졌는지 → 디레버리징은 무엇인지를 차근차근 살펴보겠습니다.
1. 먼저, 신용과 부채는 무엇일까?
부채를 이해하기 전에 신용(credit)부터 생각해봅시다.
아주 간단한 예를 들어보겠습니다.
어떤 사람이 월급을 매달 300만 원 받는다고 가정해봅시다.
그런데 지금 당장 5,000만 원이 필요한 상황이 생겼습니다.
집을 구하거나, 사업을 시작하거나, 중요한 자산을 구입하려는 경우일 수 있습니다.
현재 가진 돈만으로는 5,000만 원을 마련하기 어렵습니다.
그래서 은행에서 돈을 빌립니다.
그러면:
현재의 구매력 ↑
하지만 동시에:
미래의 상환 의무 ↑
가 됩니다.
이것이 신용의 아주 기본적인 모습입니다.
신용은 미래에 갚을 것을 전제로 현재의 소비나 투자를 가능하게 하는 금융수단이라고 이해할 수 있습니다.
2. 신용은 경제에 나쁜 것일까?
전혀 그렇지 않습니다.
신용은 현대경제가 작동하기 위해 매우 중요한 역할을 합니다.
예를 들어 기업이 새로운 공장을 짓는다고 생각해봅시다.
현재 현금이 충분하지 않더라도 은행에서 대출을 받아 공장을 건설할 수 있습니다.
공장이 완성되면:
생산 증가
↓
매출 증가
↓
고용 증가
↓
소득 증가
↓
세금 및 소비 증가
로 이어질 수 있습니다.
즉 생산적인 신용은 경제성장을 도울 수 있습니다.
문제는 신용 자체가 아니라:
“빌린 돈을 갚을 수 있는 능력보다 부채가 훨씬 빠르게 늘어나는 경우”
입니다.
3. 부채는 어떻게 경제를 키울까?
이번에는 조금 더 재미있는 예를 들어보겠습니다.
한 사람이 월급 300만 원을 받고 있다고 합시다.
현재 소비할 수 있는 돈은 대략 월 300만 원 수준입니다.
그런데 은행에서 1억 원을 대출받아 집을 구입했습니다.
그러면 경제 전체에서는:
현재 사용할 수 있는 자금이 증가
합니다.
집을 사면:
- 건설회사
- 인테리어 업체
- 가구업체
- 부동산 서비스업
- 금융기관
등 여러 경제주체가 거래에 참여합니다.
즉 신용을 이용하면 현재의 지출과 경제활동을 확대할 수 있습니다.
문제는 나중입니다.
빌린 1억 원은 사라진 것이 아니기 때문입니다.
앞으로:
원금 + 이자
를 갚아야 합니다.
그래서 신용은 경제에:
오늘의 구매력
과 함께:
미래의 상환 부담
을 동시에 만들어냅니다.
4. 그렇다면 부채가 계속 늘어나면 어떻게 될까?
처음에는 별 문제가 없어 보일 수 있습니다.
예를 들어:
소득 300만 원
부채 3,000만 원
이라면 감당할 수 있을지도 모릅니다.
그런데 어느 순간:
소득 300만 원
부채 1억 원
이 되고,
나중에는:
소득 300만 원
부채 2억 원
이 될 수도 있습니다.
부채가 늘어날수록 중요한 것은 부채의 크기 자체보다 상환능력과 현금흐름입니다.
예를 들어 금리가 연 3%일 때 1억 원의 대출은 연간 이자 300만 원입니다.
하지만 금리가 6%가 되면:
연간 이자 600만 원
이 됩니다.
같은 1억 원의 빚인데도 금리가 두 배가 되면서 이자 부담도 두 배가 됩니다.
이 때문에 부채가 많은 경제에서는 금리 변화가 특히 중요합니다.
5. 레이 달리오가 말하는 장기 부채 사이클
레이 달리오는 여러 역사적 부채위기를 비교하면서 장기 부채 사이클이라는 분석 프레임을 제시합니다.
그의 설명을 단순화하면:
신용 확대
↓
소비·투자 증가
↓
소득과 자산가격 상승
↓
더 많은 차입 가능
↓
다시 신용 확대
와 같은 자기강화적인 과정이 나타날 수 있습니다. (출처: Ray Dalio — Big Debt Crises)
쉽게 말하면:
“빚을 이용해 성장하면, 성장 자체가 더 많은 빚을 빌릴 수 있게 만들어주는 상황”
이 생길 수 있다는 것입니다.
예를 들어 집값이 오른다고 해봅시다.
집값 상승:
자산가치 상승
↓
담보가치 상승
↓
대출 가능 규모 증가
↓
더 많은 주택 구입
↓
주택 수요 증가
와 같은 흐름이 나타날 수 있습니다.
이 과정이 계속되면 부채와 자산가격이 서로를 밀어 올릴 수 있습니다.
6. 그런데 왜 언젠가는 문제가 될까?
여기서 중요한 질문이 등장합니다.
“그냥 계속 빚을 늘리면 되는 것 아닌가?”
문제는 소득이 영원히 부채보다 빠르게 증가할 수 없다는 것입니다.
예를 들어:
처음
연소득 5,000만 원
부채 2억 원
시간이 지나면서
연소득 5,500만 원
부채 3억 원
더 지나면서
연소득 6,000만 원
부채 4억 원
부채가 소득보다 훨씬 빠르게 증가하고 있습니다.
처음에는:
“아직 갚을 만한데?”
라고 생각할 수 있습니다.
하지만 금리가 올라가거나 소득이 감소하면 이야기가 달라집니다.
이자 부담 ↑
↓
소비 여력 ↓
↓
투자 여력 ↓
↓
경제성장 둔화
가 나타날 수 있습니다.
7. 부채가 너무 커지면 자산가격도 영향을 받을 수 있다
부채가 자산가격 상승과 연결되어 있었다면 문제는 더욱 커질 수 있습니다.
예를 들어:
집값 5억 원
대출 4억 원
인 사람이 있다고 해봅시다.
집값이 6억 원으로 오르면 겉으로 보기에는 자산가치가 늘었습니다.
그런데 집값이 3억 원으로 떨어지면:
자산가치 3억 원
대출 4억 원
이 되어버립니다.
이렇게 되면 차입자의 재무상태가 급격히 악화될 수 있습니다.
은행 입장에서도 담보가치가 떨어지기 때문에 위험이 커집니다.
이것이 심해지면:
자산가격 하락
↓
담보가치 하락
↓
대출 축소
↓
소비·투자 감소
↓
경기 둔화
↓
자산가격 추가 하락
이라는 악순환이 나타날 수 있습니다.
8. 역사에서는 이런 일이 실제로 있었을까?
비슷한 구조를 보여주는 역사적 사례가 있습니다.
레이 달리오의 분석에서는 미국의 1930년대 대공황과 2008년 금융위기가 대표적인 장기 부채 위기의 사례로 비교됩니다. 그는 또한 일본 등 다른 국가의 대형 부채위기를 함께 분석합니다. (principles.com)
하지만 중요한 점이 있습니다.
이들 위기가 모두 똑같은 원인으로 발생한 것은 아닙니다.
1930년대 미국
대공황 이전의 신용 확대와 자산가격 상승 이후 금융시장 붕괴가 발생했고, 이후 심각한 디플레이션과 경기침체가 나타났습니다.
일본
1980년대 후반 주식과 부동산 가격이 크게 상승한 뒤 버블이 붕괴하면서 금융기관과 경제가 장기간 어려움을 겪었습니다.
2008년 미국
주택시장과 모기지 관련 금융상품에서 문제가 확대되면서 금융기관의 손실과 신용경색이 글로벌 경제로 퍼졌습니다.
따라서 이 사례들의 공통된 구조를 비교하는 것은 유용하지만, 하나의 공식으로 모든 위기를 설명해서는 안 됩니다.
9. 1971년에는 무슨 일이 있었을까?
장기 부채 사이클을 이야기할 때 1971년이 자주 등장합니다.
1971년 8월 미국은 외국 정부 및 중앙은행이 보유한 달러를 일정한 가격의 금으로 교환해주던 태환을 중단했습니다.
이 사건은 브레튼우즈 체제가 중요한 전환점에 들어가는 계기가 됐습니다.
이후 1970년대 초 국제 통화체제는 고정환율 중심에서 보다 유연한 환율체제로 이동했고, 주요 통화들의 변동환율이 확대되었습니다. Federal Reserve 역사 자료에 따르면 달러의 공식 금 태환은 1971년에 끝났고, 주요 국가들이 1973년까지 통화를 변동환율로 전환했습니다. (출처: Federal Reserve — A Brief Illustrated History of the Federal Reserve’s Balance Sheet)
이 변화는 중요한 의미를 가집니다.
하지만 여기서 흔히 생기는 오해가 있습니다.
“1971년부터 금본위제가 없어졌으니 정부가 마음대로 돈을 무한정 찍을 수 있게 됐다.”
라고 이해하면 안 됩니다.
실제로 부채가 늘어나는 이유는:
- 정부의 재정정책
- 민간의 대출
- 은행의 신용창출
- 금리
- 경제성장
- 금융규제
- 중앙은행의 통화정책
등 여러 요소가 복합적으로 결정합니다.
따라서 1971년은 중요한 통화체제의 전환점이지만, 이후 수십 년간의 부채 증가를 혼자 설명하는 만능 원인은 아닙니다.
10. 2008년 금융위기에서는 정부와 중앙은행이 무엇을 했을까?
2008년 금융위기 부분에서는 TARP와 QE를 구분해서 이해하는 것이 중요합니다.
처음 들으면 비슷해 보이지만 서로 다른 정책입니다.
TARP
미국 재무부의 Troubled Asset Relief Program(TARP)은 금융시스템을 안정시키기 위해 만들어진 정부 프로그램입니다.
대표적으로 2008년 10월 재무부는 금융기관의 자본 확충을 위해 우선주를 매입하는 Capital Purchase Program을 시작했습니다. (출처: U.S. Treasury — TARP Capital Purchase Program)
즉 아주 단순하게 말하면:
정부가 금융기관의 자본을 보강해 금융시스템의 붕괴를 막는 정책
으로 이해할 수 있습니다.
QE
반면 연준의 양적완화는:
중앙은행이 장기 국채와 MBS 등 금융자산을 대규모로 매입해 장기금리와 금융여건에 영향을 주려는 통화정책
입니다.
연준은 2008년 말부터 기관채·MBS를 매입했고, 2009년에는 장기 국채 매입도 확대했습니다. (출처: Federal Reserve — Timeline: Balance Sheet Policies)
즉:
TARP = 정부의 금융안정·자본지원 프로그램
QE = 중앙은행의 통화정책·자산매입
으로 구분하면 됩니다.
QE가 실제로 어떻게 작동하고 금융시장에 어떤 영향을 줄 수 있는지는 양적완화(QE) 쉽게 이해하기에서 더 자세히 설명했습니다.
11. “위기를 빚으로 막았다”는 표현은 어떻게 이해해야 할까?
2008년 이후의 정책을 한 문장으로:
“정부가 빚을 더 내서 빚을 막았다.”
라고 표현하는 경우가 있습니다.
일부 측면을 설명하는 데에는 직관적인 표현이지만, 전체 상황을 모두 설명하지는 못합니다.
실제로 위기 대응에는:
- 금리 인하
- 유동성 공급
- 자본 확충
- 자산 매입
- 재정정책
- 금융기관 구조조정
- 금융규제 개편
등 다양한 정책이 함께 사용됐습니다.
더 정확하게 표현하면:
금융위기를 막는 과정에서 정부와 민간의 부채 구조를 조정하고 금융기관의 자본을 보강하며 중앙은행의 대차대조표를 확대하는 등 경제 전체의 재무구조가 크게 변화했습니다.
이렇게 이해하는 것이 좋습니다.
12. 코로나19 이후에는 무엇이 달라졌을까?
2020년 코로나19 충격에서도 정부와 중앙은행은 강력한 정책 대응을 사용했습니다.
금리는 낮아졌고, 중앙은행은 대규모 자산매입을 실시했으며, 정부는 대규모 재정지원 정책을 시행했습니다.
이후:
경기 급락
↓
강한 정책지원
↓
경제활동 회복
↓
공급망 제약 + 강한 수요
↓
높은 인플레이션
↓
금리 인상
이라는 전혀 다른 문제가 나타났습니다.
여기서 중요한 교훈이 있습니다.
위기 때 부채와 금융완화를 늘리는 것이 항상 같은 결과를 만드는 것은 아닙니다.
경제의 출발점과 공급 상황, 정책의 규모, 인플레이션 환경 등에 따라 결과는 달라질 수 있습니다.
당시의 높은 인플레이션과 경기 회복이 어떤 관계를 가졌는지 궁금하다면 인플레이션·디플레이션·스태그플레이션 쉽게 이해하기에서 자세히 살펴볼 수 있습니다.
13. 장기 부채 사이클에서 왜 금리가 중요한가?
부채가 많은 경제에서는 금리의 영향이 더욱 커집니다.
간단한 예를 들어봅시다.
정부나 기업이 1조 원의 부채를 가지고 있다고 해봅시다.
평균 이자율이:
2% → 연간 이자 200억 원
이라면,
금리가:
5%
로 올라갈 경우:
연간 이자 500억 원
이 됩니다.
부채 원금은 그대로인데 이자 부담이 2.5배가 됩니다.
그래서 부채가 많은 경제에서는 금리 상승이:
이자비용 증가
↓
소비·투자 여력 감소
↓
경제성장 둔화
로 연결될 수 있습니다.
앞서 살펴본 금리와 채권의 관계가 여기서 다시 등장합니다.
14. 디레버리징이란 무엇일까?
이제 장기 부채 사이클에서 중요한 개념인 디레버리징(Deleveraging)을 살펴보겠습니다.
Leverage는 쉽게 말해 빚을 이용해 자산이나 경제활동을 확대하는 것입니다.
따라서 Deleveraging은:
부채와 레버리지를 줄이는 과정
이라고 이해하면 됩니다.
예를 들어:
부채 10억 원
↓
자산 매각
↓
대출 상환
↓
부채 7억 원
이런 과정이 디레버리징입니다.
문제는 경제 전체에서 여러 주체가 동시에 부채를 줄이면 지출도 함께 감소할 수 있다는 것입니다.
15. 디레버리징이 경제에 왜 힘든가?
가계가 동시에 소비를 줄이고,
기업이 투자를 줄이고,
은행이 대출을 줄이고,
정부도 지출을 크게 줄인다고 생각해봅시다.
각 주체 입장에서는:
“빚을 줄여서 재무상태를 건강하게 만들자.”
라는 합리적인 행동입니다.
그런데 모든 주체가 동시에 그렇게 하면:
소비 ↓
투자 ↓
매출 ↓
고용 ↓
소득 ↓
다시 소비 ↓
라는 악순환이 나타날 수 있습니다.
경제학에서는 이런 현상을 디레버리징 과정에서 나타나는 수요 위축과 연결해서 생각할 수 있습니다.
따라서 경제 전체의 부채를 줄이는 과정은 개별 가계가 빚을 갚는 것보다 훨씬 복잡합니다.
16. 그렇다면 디레버리징에는 어떤 방법이 있을까?
레이 달리오는 대규모 부채위기 이후 나타날 수 있는 디레버리징을 설명하면서 여러 정책과 조정이 함께 작동한다고 봅니다. 그의 분석에서는 부채 축소, 긴축, 통화완화, 소득 이전 등의 요소가 서로 다른 방식으로 결합할 수 있습니다. (principles.com)
초보자가 이해하기 쉽게 정리하면 몇 가지 경로가 있습니다.
① 부채를 실제로 줄이는 방법
부채의 원금을 상환하거나 손실을 인정하고 부채를 조정합니다.
② 소득과 경제성장을 높이는 방법
경제가 성장해 소득이 부채보다 빠르게 증가하면 부채 부담이 상대적으로 낮아질 수 있습니다.
③ 인플레이션을 통한 실질부채 부담 완화
명목 부채가 그대로인 가운데 물가와 명목소득이 상승하면 고정된 명목부채의 실질가치가 낮아지는 효과가 나타날 수 있습니다.
하지만 높은 인플레이션은 채권자와 채무자 사이에 큰 분배효과를 만들고 경제적 비용도 발생시킵니다.
④ 통화정책과 재정정책 활용
금리 인하, 자산매입, 재정정책 등이 경제의 급격한 수축을 완화하는 데 사용될 수 있습니다.
즉 디레버리징은:
“빚을 단순히 없애는 과정”
이라기보다 부채 부담을 경제가 감당할 수 있는 수준으로 조정하는 복합적인 과정이라고 이해하는 것이 좋습니다.
17. 디플레이션형과 인플레이션형 디레버리징
레이 달리오의 프레임에서는 디레버리징이 크게 두 가지 극단적인 방향으로 나타날 수 있다고 설명합니다.
디플레이션형
부채 축소
↓
자산가격 하락
↓
소비·투자 감소
↓
디플레이션
↓
경기침체
1930년대 미국과 같은 사례를 비교할 때 활용할 수 있는 관점입니다.
인플레이션형
반대로 통화량·통화가치와 관련된 정책 조정이 크게 작용하면:
명목금액 증가
↓
통화가치 하락
↓
물가 상승
↓
실질부채 부담 완화 가능
이라는 경로가 나타날 수 있습니다.
하지만 실제 위기는 반드시 두 유형 가운데 하나로 깔끔하게 나뉘는 것은 아닙니다.
현실에서는 부채 구조, 금융시스템, 통화정책, 재정정책, 물가상황에 따라 여러 요소가 섞여 나타날 수 있습니다.
18. 그래서 “다음 위기는 반드시 이렇게 온다”라고 말할 수 있을까?
그렇게 말할 수 없습니다.
장기 부채 사이클은 과거 여러 위기를 비교하는 데 유용한 프레임이지만, 미래 경제를 정확히 예언하는 공식은 아닙니다.
예를 들어:
- 통화제도
- 금융규제
- 국가별 부채구조
- 인구구조
- 생산성
- 중앙은행 정책
- 국제자본 이동
등이 모두 달라집니다.
따라서 이 글에서 장기 부채 사이클을 배우는 목적은:
“몇 년 뒤 반드시 금융위기가 발생한다.”
라고 예측하기 위한 것이 아닙니다.
오히려:
“부채가 소득보다 빠르게 누적되면 어떤 문제가 생길 수 있는가?”
를 생각하는 데 목적이 있습니다.
19. 그렇다면 현재 세계의 부채는 어느 정도일까?
세계 부채 규모를 이야기할 때는 어떤 부채를 포함하느냐를 먼저 확인해야 합니다.
가계, 기업, 정부, 금융기관을 모두 포함하는 세계 총부채와 정부만 포함하는 공공부채는 서로 다른 지표입니다.
국제금융협회(IIF) 자료를 인용한 Reuters에 따르면 2026년 1분기 말 세계 총부채는 약 353조 달러까지 증가했고, 세계 GDP 대비 비율은 약 305% 수준이었습니다. (출처: Reuters — Global debt hits record of near $353 trillion)
이는:
가계
- 기업
- 정부
- 금융기관
등 경제 전체의 부채를 합산한 수치입니다.
따라서 이를 개인의 빚처럼:
“353조 달러를 몇 년 안에 전부 갚아야 한다.”
라고 이해하면 안 됩니다.
부채에는 만기가 서로 다르고, 차입자와 채권자가 동시에 존재하며, 일부 부채는 계속 차환되기도 합니다.
공공부채는 또 다르다
IMF의 2026년 4월 Fiscal Monitor에 따르면 세계 공공부채는 2025년 GDP의 약 **94%**에 근접했고, 2029년에는 100%에 이를 것으로 전망됐습니다. (출처: IMF — Fiscal Monitor, April 2026)
즉:
세계 총부채 353조 달러
와
세계 공공부채 약 94% of GDP
는 서로 다른 통계입니다.
이 차이를 구분하는 것 자체가 부채를 이해하는 데 중요한 첫걸음입니다.
20. 결국 장기 부채 사이클에서 무엇을 봐야 할까?
초보자라면 숫자를 모두 외우기보다 다음 네 가지를 보는 습관을 들이는 게 좋습니다.
① 부채가 소득보다 빠르게 증가하고 있는가?
부채 규모만 보지 말고:
부채 / 소득
또는
부채 / GDP
등을 함께 봅니다.
② 금리가 얼마나 높은가?
부채가 많다면 금리 변화가 이자 부담에 미치는 영향이 커집니다.
③ 자산가격이 부채 증가와 함께 올라가고 있는가?
특히 주택과 주식처럼 담보나 투자수단으로 사용되는 자산의 가격을 살펴볼 필요가 있습니다.
④ 경제가 부채를 감당할 만큼 성장하고 있는가?
가장 중요한 질문 중 하나입니다.
부채가 증가하더라도 소득과 생산성이 충분히 증가한다면 부담이 달라질 수 있습니다.
반대로:
부채 ↑↑
소득 ↑
생산성 →
금리 ↑
와 같은 상황이라면 부담이 커질 수 있습니다.
21. 장기 부채 사이클을 왜 공부해야 할까?
이제 앞에서 만든 글들과 연결해봅시다.
우리는 앞서:
금리와 채권
을 살펴봤습니다.
금리가 오르면 기존 고정금리 채권 가격과 금융시장에 어떤 변화가 생기는지 알아봤습니다.
또:
인플레이션·디플레이션·스태그플레이션
에서는 물가와 경기의 관계를 살펴봤습니다.
그리고:
양적완화(QE)
에서는 중앙은행이 금융위기 상황에서 어떤 방식으로 금융여건을 완화할 수 있는지 알아봤습니다.
환율과 경상수지에서는:
금리 → 자본이동 → 환율 → 무역
이라는 연결고리를 살펴봤습니다.
이제 이 모든 것을 하나로 연결해보면:
부채 증가
↓
신용 확대
↓
소비·투자와 자산가격 변화
↓
인플레이션 또는 디플레이션 압력
↓
금리와 통화정책 변화
↓
채권·주식·환율 변화
↓
경제성장과 부채상환능력 변화
라는 거대한 경제의 연결고리가 보이기 시작합니다.
부채와 금리 변화가 환율과 자본이동으로 어떻게 이어지는지는 환율과 경상수지 쉽게 이해하기에서 더 자세히 살펴볼 수 있습니다.
마무리
장기 부채 사이클을 처음 접하면 굉장히 거대한 경제이론처럼 느껴집니다.
하지만 핵심은 생각보다 단순합니다.
신용은 현재의 구매력을 늘려주지만 미래의 상환 의무를 만든다.
부채가 생산적인 투자와 소득 증가로 이어진다면 경제성장을 도울 수 있습니다.
하지만:
부채가 소득보다 빠르게 증가하고 상환능력이 따라가지 못하면
언젠가는 조정이 필요해질 수 있습니다.
그 조정 과정이 바로 디레버리징입니다.
그리고 디레버리징 과정에서는:
금리 → 채권 → 통화 → 인플레이션 → 자산가격 → 경기
가 서로 연결되면서 매우 복잡한 현상이 나타날 수 있습니다.
레이 달리오의 장기 부채 사이클은 이러한 현상을 하나의 큰 그림으로 이해하는 데 유용한 분석 프레임입니다.
다만 그것을 미래 경제를 정확하게 예측하는 법칙으로 받아들이기보다는:
“부채가 쌓이고, 신용이 확대되고, 결국 상환 부담이 커지면 경제에는 어떤 일이 일어나는가?”
라는 질문을 던지는 도구로 활용하는 것이 좋습니다.
경제를 공부한다는 것은 결국 각각의 용어를 외우는 것이 아닙니다.
금리, 부채, 인플레이션, 채권, 환율, 주식, 경기 사이에 어떤 연결고리가 있는지 이해하는 것입니다.
그리고 그 연결고리가 보이기 시작하면 경제 뉴스가 이전과는 전혀 다르게 보이기 시작합니다.